2026年9月24日 過去24時間の市場動向と経済ニュース
今日のポイント
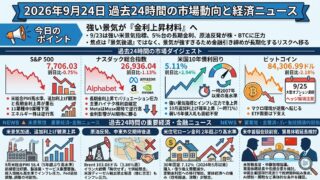
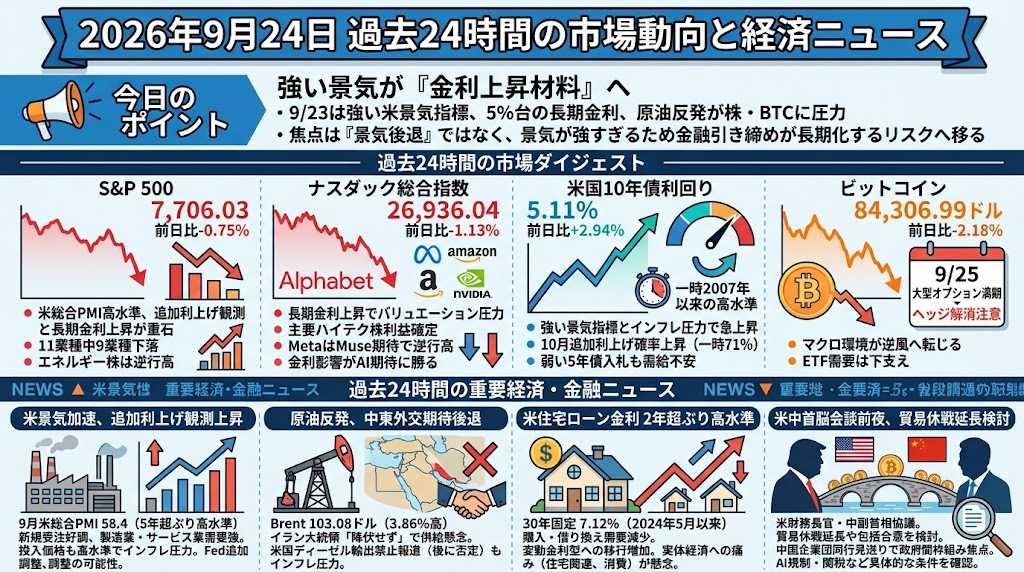
強い景気が再び「好材料」ではなく「金利上昇材料」になりました。 9月22日までのAI期待と中東外交期待によるリスクオンから一転し、23日は強い米景気指標、5%台へ上昇した長期金利、原油反発が同時に株式とBTCへ圧力をかけています。焦点は「景気後退」ではなく、景気が強すぎるため金融引き締めが長期化するリスクへ移っています。
過去24時間の市場ダイジェスト
S&P 500
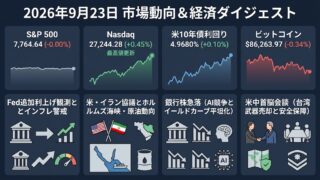
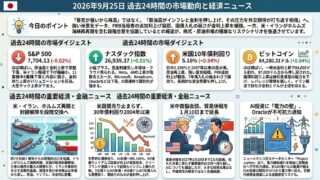
S&P 500は7,706.03、前日比-0.75%で終了しました。9月の米総合PMIが58.4と2021年7月以来の高水準となり、追加利上げ観測と長期金利上昇が株価の重石となりました。さらに原油が再び上昇したことでインフレ懸念も再燃し、11業種中9業種が下落しています。一方でエネルギー株は原油高を受けて逆行高となりました。
ナスダック総合指数
ナスダック総合指数は26,936.04、前日比-1.13%と、S&P 500以上に下落しました。長期金利上昇によるバリュエーション圧力に加え、Alphabetが3.8%、Amazonが2.2%、NVIDIAが1.5%下落し、直近のAI主導ラリーに利益確定が入りました。MetaはMuseへの期待から逆行高でしたが、指数全体では「AI期待」よりも「5%超の金利」の影響が勝った一日です。
米国10年債利回り
米国10年債利回りは5.11%、前日比+2.94%と急上昇しました。米景気の予想以上の強さと企業の投入価格上昇が確認され、10年債利回りは一時2007年以来の高水準へ上昇しています。市場では10月FOMCでの追加利上げ確率が大きく上昇し、Reuters集計では一時71%まで織り込まれました。弱い5年債入札も、長期債市場の需給不安を強めました。
ビットコイン
ビットコインは84,306.99ドル、前日比-2.18%となり、一時87,000ドルを上回ったところから反落しました。強い米PMI発表直後に米国債利回りが上昇するとBTCも急速に売られ、最近の上昇を支えてきたマクロ環境が逆風へ転じています。ETFを通じた機関投資家需要は依然下支え材料ですが、9月25日にはBTC約159億ドルを含む大型オプション満期も控えており、短期的にはヘッジ解消による値動きの拡大にも注意が集まっています。
過去24時間の重要経済・金融ニュース
米景気加速、PMIは5年超ぶり高水準 追加利上げ観測が一段上昇
9月のS&P Global米総合PMIは58.4と8月の56.0から上昇し、2021年7月以来の高水準となりました。新規受注も2022年3月以来の高水準となり、製造業とサービス業の双方で需要の強さが確認されています。一方、投入価格は約4年ぶりの高水準となり、受注残や供給遅延も拡大しており、「強い成長」と「インフレ圧力」が同時に進んでいる点が重要です。Fedのバー理事も追加の政策調整が必要になる可能性を示し、市場は10月の追加利上げを急速に織り込みました。これは成長株、国債、ドル、金、BTCなど幅広い資産の割引率を変える材料で、23日の市場を最も直接的に動かしたニュースです。次は24日の複数のFed高官発言と440億ドル規模の7年債入札で、5%台の金利が定着するのかを確認する局面になります。
原油4%反発、イラン大統領「降伏せず」 中東外交への期待が後退
前日に広がった米・イラン協議への期待とは逆方向の材料が23日に出ました。イランのペゼシュキアン大統領は国連総会で、外交による解決を支持する一方、米国との戦争でイランは「降伏しない」と表明し、ホルムズ海峡を巡っても強硬な立場を示しました。これを受けてBrent原油は3.86%高の103.08ドルで終了し、5日続落から急反発しました。同時に米国ではディーゼル輸出を90日間禁止するとの報道が出た後、ホワイトハウスがこれを否定し、エネルギー長官も全面的な輸出禁止はガソリンや航空燃料価格を押し上げかねないとの見方を示しています。つまり、原油供給問題が単なる地政学リスクから、米国内の物流費・農業費・インフレ政策へ波及し始めています。金利市場にとっても原油100ドル超の定着は追加引き締め観測を支えるため、今後は外交協議そのものだけでなく、Hormuzの輸送量と精製品価格を確認する必要があります。
米住宅ローン金利7.12%、2年超ぶり高水準 金利上昇の痛みが実体経済へ
米国の30年固定住宅ローン金利は先週7.12%へ上昇し、2024年5月以来の高水準となりました。前週から15bp上昇し、住宅購入だけでなく借り換え需要も減少しています。住宅ローン申請全体は前週比1.5%減、借り換えは3%減となり、より初期金利の低い変動金利型ローンを選択する比率は9.8%まで上昇しました。これは23日の「国債利回り5%」というニュースを金融市場だけの話で終わらせない重要な副作用です。住宅価格が高止まりする中で借入コストまで上昇すれば、住宅販売、住宅建設、家具・家電などの耐久消費にも時間差で影響します。株式市場では住宅建設会社や銀行だけでなく、消費関連企業の業績にも波及する可能性があります。今後は住宅ローン申請、住宅販売、住宅会社の受注・キャンセル率が、強いPMIとは異なる景気の姿を示すかがポイントになります。
米中首脳会談前夜、貿易休戦延長に含み 中国企業団は同行見送り
24日のトランプ大統領と習近平国家主席の会談を前に、米中交渉にも23日になって具体的な動きが出ています。ベッセント米財務長官は中国の何立峰副首相と追加協議を行い、米国は11月10日に期限を迎える貿易休戦の延長、あるいはより包括的な合意を検討する用意があると説明しました。一方、Reutersは、当初検討されていた中国企業トップの訪米団が習氏に同行しないと報じており、理由は公式には明らかになっていません。したがって今回の首脳会談は、短期的には大型企業契約よりも、関税・レアアース・AI規制など政府間の枠組みが焦点になりそうです。前日の論点が台湾への武器売却だったのに対し、23日は「貿易休戦をどこまで延長できるか」という市場に直結する交渉へ焦点が移っています。半導体、AI関連、中国株、ドル・人民元に波及し得るため、24日は共同声明の有無よりも、休戦期限や具体的な貿易条件が示されるかを確認したいところです。