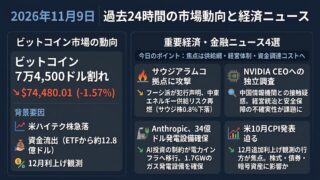
2026年11月9日 過去24時間の市場動向と経済ニュース
過去24時間のビットコイン市場
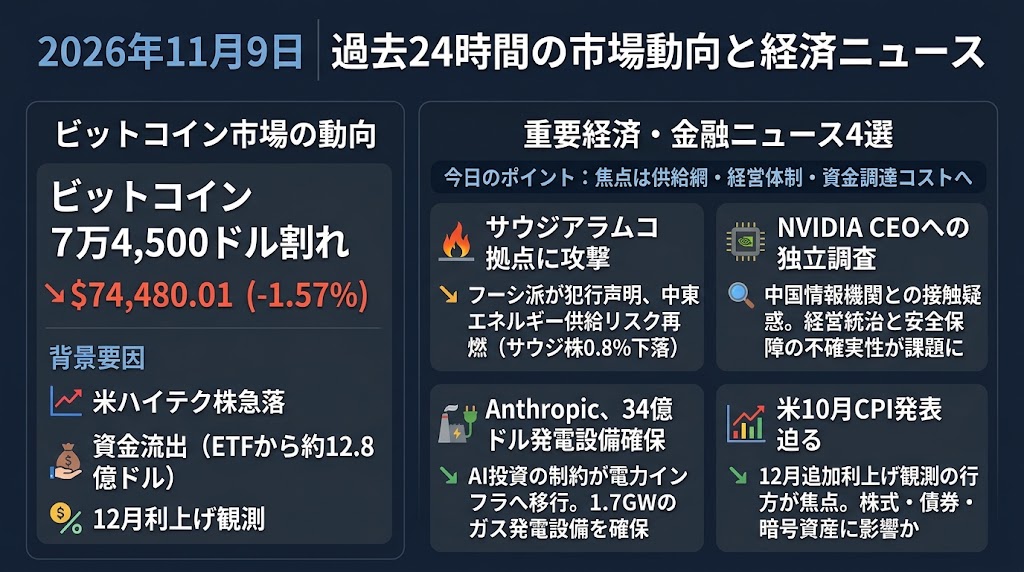
ビットコイン、7万4,500ドル割れ 米ハイテク株急落の余波と金融引き締め懸念が重荷
ビットコインは74,480.01ドル(-1.57%)まで下落し、週末も軟調な展開が続いています。米ハイテク株の急落を受けたリスク資産の売り圧力が残るなか、米国の現物ビットコインETFでは前週に約12億8,000万ドルの資金流出が発生しており、機関投資家の需要にも陰りが見られます。さらに米雇用統計の強さを背景に12月のFRB追加利上げ観測が高まり、暗号資産への逆風となっています。週末の薄商いも値動きを増幅しやすく、今週の米消費者物価指数と株式市場の反応が、下値を見極める重要な材料となりそうです。
11月8日 重要経済・金融ニュース4選
今日のポイント:市場の焦点は、成長期待から事業を支える供給網・経営体制・資金調達コストへ移っています。
サウジアラムコの首都拠点に攻撃、フーシ派が犯行声明 中東のエネルギー供給リスク再燃
サウジアラビアの首都リヤドで8日、親イラン武装組織フーシ派による攻撃があり、石油大手サウジアラムコのオフィスビルが迎撃後の破片で損傷しました。サウジ当局によれば被害は限定的で死傷者はなく、石油生産への直接的な影響も確認されていません。一方、東部の石油産出地域でもミサイルが迎撃され、中東のエネルギー施設に対する脅威が改めて浮き彫りになっています。さらにイラン革命防衛隊はホルムズ海峡付近でタンカー2隻が機雷に接触して炎上したと主張していますが、独立した確認は取れていません。トランプ大統領は同日、強力な合意に向けた交渉が進めばイランへの再攻撃は必要ない可能性が高いと述べ、軍事的緊張と外交的緩和が並存しています。こうした状況を受け、8日のサウジ株価指数は0.8%下落しました。投資家にとって重要なのは、個別施設の損害よりも輸送・保険・供給能力への影響であり、週明けの原油価格と海上輸送の動向に注目が集まります。
NVIDIAが黄仁勲CEOを巡る独立調査を開始、中国情報機関との接触疑惑が経営リスクに発展
半導体大手NVIDIAは8日、ジェンスン・フアンCEOが外国情報機関による接近工作の対象になっていた可能性について、独立調査を開始すると発表しました。米情報当局が中国の情報機関との関係を疑う女性企業幹部とフアン氏の個人的な関係が報じられ、本人も社内向け声明で私的な不適切行為を認め謝罪しました。同社は独立取締役と外部法律顧問による調査体制を設ける一方、現時点で企業秘密や米国の国家安全保障が侵害されたと考える理由はないと説明しています。フアン氏は引き続きCEOとして職務を継続する方針です。米議会でも中国向け半導体輸出規制との関連が問題視され、11月18日には議会への説明が求められています。今回の問題は、AI投資の採算性を巡る懸念から急落していたNVIDIA株に、経営統治と安全保障という新たな不確実性を加えるものです。投資家は週明けの半導体株への波及に加え、調査の進展が輸出規制や主要顧客との取引に及ぶかを見極める必要があります。
Anthropic、約34億ドルのガス発電設備を確保 AI投資の制約が電力インフラへ移行
AI開発企業Anthropicが、データセンター向けに約34億ドル規模のガス火力発電設備を確保する契約を結んでいたことが8日、Financial Timesの報道で明らかになりました。契約対象はテキサス州の設備供給企業OnePWR Solutionsが扱う計1.7ギガワット分の大型発電機で、設備の設置に必要なエンジニアリングや建設能力も含まれるとされています。契約自体は9月下旬に結ばれたもので、Reutersは内容を独自には確認できていません。注目すべきは、AI企業が半導体やクラウド設備だけでなく、電力供給能力そのものを大規模に確保し始めていることです。送電網への接続や電力供給の制約が厳しくなるなか、ガス発電設備、建設工事、燃料調達などもAI事業の競争条件になっています。これは発電設備メーカーやエネルギー関連企業に新たな需要をもたらす一方、AI企業の設備投資負担をさらに膨らませる可能性があります。投資家は半導体の受注だけでなく、電源確保に必要な資本支出と、そのコストをAIサービスの収益で回収できるかにも注目すべきです。
米10月CPI発表迫る、12月追加利上げ観測の行方が焦点 株式・債券・暗号資産に試練
米国市場では、11月10日に発表される10月の消費者物価指数(CPI)が、今週最大の金融政策材料として注目されています。直近の9月CPIは前年比3.7%上昇とインフレ圧力の根強さを示し、その後の10月雇用統計でも非農業部門雇用者数が16万5,000人増加するなど、米国経済の底堅さが確認されました。市場では12月のFRB追加利上げが有力視されており、インフレ率が想定以上に高ければ金利上昇観測がさらに強まる可能性があります。10月の総合CPIは前月比0.3%程度の上昇が予想されていますが、特にサービス価格や住居費の伸びが重要になります。一方、中東情勢を受けた原油価格の変動もインフレ見通しを左右する要因です。11月13日には生産者物価指数(PPI)も発表され、企業側のコスト圧力が改めて検証されます。投資家にとってはCPIの総合数値だけでなく、米2年債利回り、ドル相場、ハイテク株の反応を組み合わせて、金融引き締めの織り込みがどこまで進むかを判断する局面となります。