2026年10月16日 過去24時間の市場動向と経済ニュース
今日のポイント
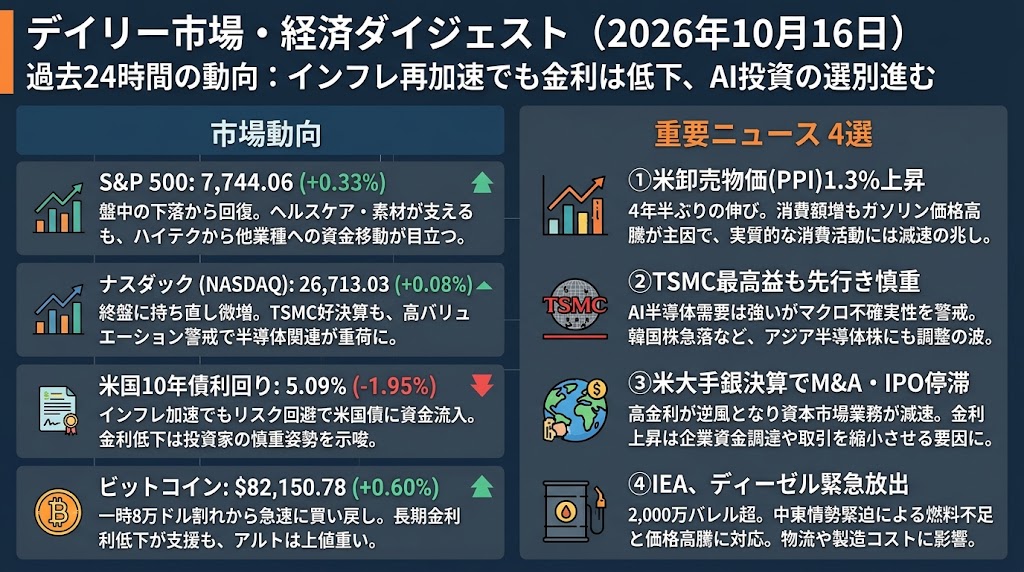
インフレ再加速でも長期金利は低下。市場の焦点は金融引き締めから、AI投資の持続性と企業収益の選別へ移り始めています。
10月15日の市場では、予想を上回る米卸売物価にもかかわらず、国債への資金流入によって長期金利が大幅に低下しました。株式市場も序盤の下落から回復しましたが、半導体株とそれ以外の銘柄では明暗が分かれています。インフレ懸念が後退したわけではなく、投資家が成長リスクと企業の資金調達リスクを、これまで以上に意識し始めたことが重要です。
過去24時間の主要市場動向
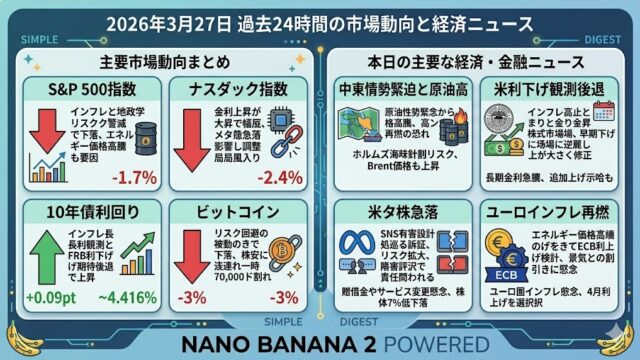
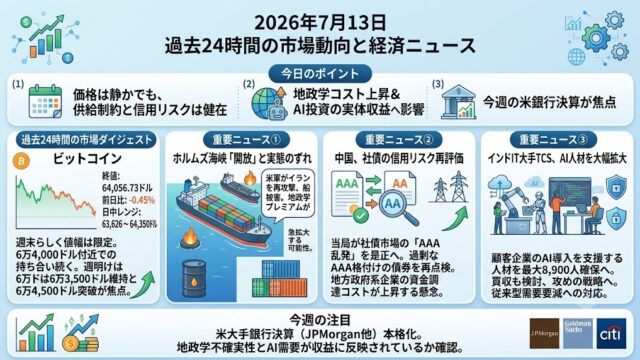
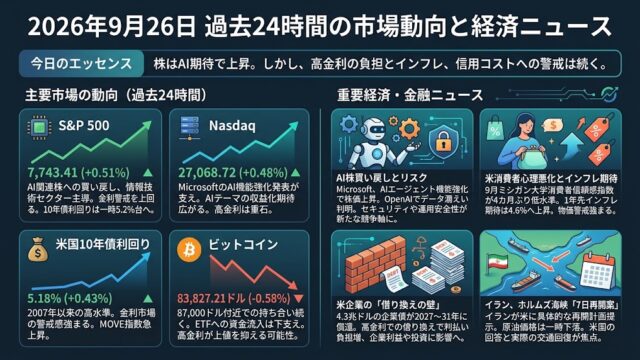
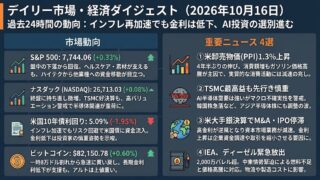
S&P 500:7,744.06(+0.33%)
S&P 500は序盤の下落を取り戻し、0.33%高で取引を終えました。AI関連企業の資金調達や収益性への懸念が続く一方、長期金利の急低下が株式市場全体を下支えしています。ヘルスケアや素材株などに買いが入り、ダウ平均は1%を超える上昇となりました。ただし、ハイテク株から他業種への資金移動が目立ち、指数の反発だけでは市場心理の改善を判断しにくい状況です。
ナスダック指数:26,713.03(+0.08%)
ナスダック指数は序盤に大きく下落しましたが、終盤にかけて持ち直し、わずかな上昇で引けました。TSMCの好決算にもかかわらず、AI設備投資の資金負担や高バリュエーションへの警戒が半導体関連株の重荷となっています。韓国などアジアの半導体株も急落しており、世界的なAI関連銘柄の調整が続いています。米国金利の低下が必ずしもハイテク株の買い戻しに直結しない点が注目されます。
米国10年債利回り:5.09%(-1.95%)
米国10年債利回りは5.09%付近まで低下しました。9月の米生産者物価指数が予想以上に上昇したにもかかわらず、AI関連株の下落や信用市場への警戒を背景に、安全資産とされる米国債へ資金が流入しています。通常であればインフレ加速は金利上昇要因ですが、今回はリスク回避による債券買いが優勢となりました。利回り低下が景気への安心感ではなく、投資家の慎重姿勢を示している可能性があります。
ビットコイン:82,150.78ドル(+0.60%)
ビットコインは米国の追加利上げ観測とAI関連株の下落を受け、一時8万ドルを割り込みましたが、その後は急速に買い戻されました。米国長期金利の低下と株式市場の回復が支援材料となり、8万2,000ドル台まで持ち直す場面がありました。ただし、アルトコインには下落圧力が残り、暗号資産市場全体が回復したとはいえません。今後は8万ドル近辺の支持力と、現物ETFの資金流出が落ち着くかどうかが焦点です。
過去24時間の重要経済・金融ニュース 4選
米卸売物価1.3%上昇、4年半ぶりの伸び 小売売上高も堅調だが実質消費に減速の兆し
10月15日に発表された米国の9月生産者物価指数(PPI)は前月比1.3%上昇し、市場予想の0.5%を大きく上回りました。前年比では6.3%に達し、2022年12月以来の高い伸びとなっています。ガソリン価格が前月比20.3%、ディーゼル燃料が21%上昇し、エネルギー価格の高騰が物価を押し上げました。一方、同日発表された9月小売売上高も前月比0.8%増と予想の0.3%増を上回りましたが、ガソリンなどを除くGDP算出に近いコア小売売上高は0.1%増にとどまりました。つまり、消費金額の増加には値上がりによる押し上げが含まれ、実際の消費活動が同じ勢いで拡大しているとは限りません。新規失業保険申請件数は19万9,000件と低水準を維持しており、雇用の急激な悪化も確認されていません。インフレが加速する一方で消費の基調が弱まり始めるという、FRBにとって難しい状況が鮮明になっています。投資家は10月27~28日のFOMCに向けて、追加利上げの確率だけでなく、企業が上昇した仕入れ・輸送コストを販売価格へ転嫁できるかにも注目する必要があります。
TSMC純利益69%増で過去最高も、2027年の見通しに慎重姿勢 韓国株は7.6%急落
台湾の半導体大手TSMCが10月15日に発表した2026年7~9月期決算は、純利益が前年同期比69%増の7,631億台湾ドルとなり、6四半期連続で過去最高を更新しました。AI半導体の需要は供給能力を大幅に上回っており、2026年通期の売上高成長率予想も約44%へ引き上げられました。しかし経営陣は、部品価格の上昇やマクロ経済の不確実性を理由に、2027年の事業計画には慎重な姿勢を示しています。市場では好調な半導体需要そのものよりも、AI関連企業が巨額の設備投資を継続できるかが重視され始めています。この流れはアジア市場にも波及し、15日の韓国KOSPI指数は7.57%下落、サムスン電子は9.5%、SKハイニックスは11.1%急落しました。KOSPIは一時9%を超えて下落し、取引が20分間停止される事態となっています。半導体メーカーの好業績と関連株式の下落が同時に進む構図は、AI投資の成長期待と株価評価の間に乖離が生じていることを示しています。今後はAI関連の受注数量に加え、クラウド事業者の資本支出計画や調達金利の変化を確認することが重要です。
米大手銀行決算でM&A・IPOの停滞鮮明 高金利が金融ビジネスにも逆風
10月15日に公表された米大手銀行6行の決算分析では、2026年前半に活況だった資本市場業務が7~9月期に減速したことが明らかになりました。JPモルガン・チェースは2023年末以来となる市場予想を下回る利益を計上し、バンク・オブ・アメリカも利益予想に届きませんでした。残る4行は予想を上回りましたが、決算への株式市場の反応は全般に鈍いものとなっています。特に目立つのは、米長期金利の上昇やAI関連市場の変動、地政学リスクによって企業のM&Aや新規株式公開が延期され、投資銀行部門の収益が伸び悩んでいる点です。一方で株式トレーディング部門は市場の変動率上昇による取引増加の恩恵を受け、預貸業務も金利上昇によって一定の収益を確保しています。市場では金利上昇を銀行にとっての追い風と捉えがちですが、金利上昇は同時に企業の資金調達や取引案件を縮小させる要因にもなります。これは銀行株だけでなく、IPOを予定する成長企業やM&Aを成長戦略に組み込む企業にも影響する問題です。今後は投資銀行手数料の回復、融資需要、企業の資本調達計画が年末に向けて改善するかを確認する必要があります。
IEA、ディーゼル2,000万バレル超の緊急放出へ 米国は石油輸送船への制裁緩和を検討
国際エネルギー機関(IEA)は10月15日、世界的な燃料不足と価格高騰を抑えるため、2,000万バレルを超えるディーゼル燃料をできるだけ早期に市場へ放出する方針で合意しました。米国でもトランプ政権が、制裁対象となっていた石油タンカーを合法的な原油輸送に利用できるよう、規制を部分的に緩和する可能性を検討しています。背景には中東情勢の緊迫化があり、ホルムズ海峡付近では船舶への攻撃が続き、石油供給網への不安が解消されていません。米国の週間原油在庫も860万バレル減少し、予想を大幅に上回る取り崩しとなりました。WTI原油先物は3.03%上昇して1バレル97.97ドルとなった一方、ブレント原油は105.92ドルとほぼ横ばいで引けています。今回の対応で重要なのは、原油の供給量だけでなく、輸送や精製能力の制約が燃料価格に影響していることです。ディーゼル価格の高騰は物流、農業、製造業のコスト増加を通じて、時間差で幅広い消費者物価へ波及する可能性があります。今後は緊急備蓄の放出が実際の燃料価格を引き下げるか、ホルムズ海峡の輸送状況が改善するかが、インフレと米国金利の先行きを左右する重要な材料となります。