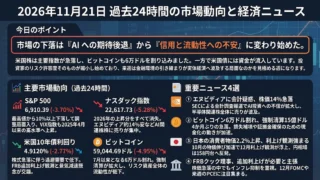
2026年11月21日 過去24時間の市場動向と経済ニュース
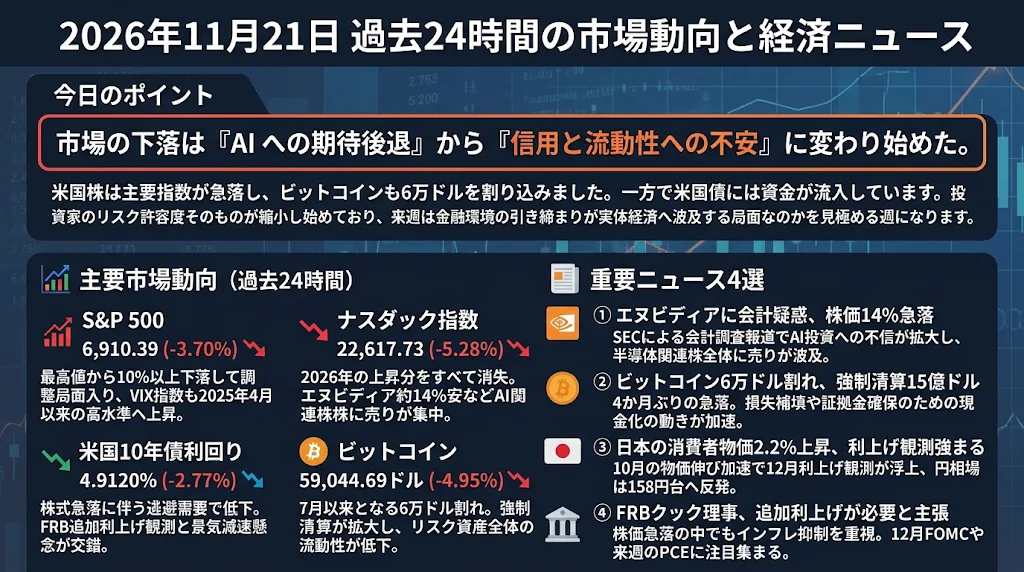
今日のポイント
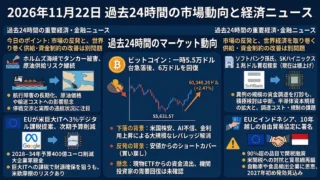
市場の下落は「AIへの期待後退」から「信用と流動性への不安」に変わり始めた。
米国株は主要指数が急落し、ビットコインも6万ドルを割り込みました。一方で米国債には資金が流入しています。注目すべきは、企業業績への疑念だけでなく、投資家のリスク許容度そのものが縮小し始めていることです。来週は、単なる押し目買いの機会なのか、金融環境の引き締まりが実体経済へ波及する局面なのかを見極める週になります。
過去24時間の主要市場動向
S&P 500:6,910.39(-3.70%)
S&P 500は3.70%急落し、7営業日続落となりました。最高値から10%以上下落して調整局面入りし、週間下落率も2025年4月以来の大きさとなりました。エヌビディアの会計処理を巡るSEC調査報道が売りを加速させたほか、AI関連設備投資の持続可能性に対する懸念が半導体以外にも波及しました。VIX指数も2025年4月以来の高水準へ上昇し、市場心理の悪化が鮮明になっています。
ナスダック指数:22,617.73(-5.28%)
ナスダック総合指数は5.28%急落し、2026年に入ってからの上昇分をすべて失いました。エヌビディアは約14%下落し、上場2日目のAnthropicも9.1%安、CoreWeaveなどAIインフラ関連株も大幅に売られました。半導体、データセンター、クラウド事業者に売りが集中しており、これまで市場を牽引してきたAI投資関連銘柄のバリュエーションが急速に見直されています。
米国10年債利回り:4.9120%(-2.77%)
米国10年債利回りは4.9120%へ低下し、前日比で約0.14ポイント下がりました。株式市場の急落を受けて米国債への逃避需要が強まり、FRBの追加利上げ観測が続くなかでも長期金利には低下圧力がかかっています。一方、FRBのクック理事はインフレ抑制のための追加利上げが必要との立場を改めて表明しました。短期的な金融引き締めと、中長期的な景気減速懸念が同時に意識される展開です。
ビットコイン:59,044.69ドル(-4.95%)
ビットコインは4.95%下落し、7月以来となる6万ドル割れに陥りました。米国株の急落に連動して売りが拡大し、一時5万9,000ドルを下回る場面もありました。暗号資産市場では先物の強制清算が拡大し、現物ETFからの資金流出も売り圧力を強めています。夏場につけた約5万7,700ドルの安値が再び意識されており、リスク資産全体の流動性低下が今後の値動きを左右しそうです。
過去24時間の重要経済・金融ニュース4選
エヌビディアに会計疑惑、SEC調査の焦点が判明 株価14%急落でAI投資への不信拡大
米証券取引委員会(SEC)がエヌビディアの会計処理を調査していることが20日、新たに明らかになりました。SECによる調査自体は以前から報じられていましたが、今回は会計上の問題が調査対象になっていることが判明した点が重要です。具体的な調査項目は不明で、不正が認定されたわけではありません。一方、同社ではシンガポール向け売上高の開示方法変更や、AI企業への出資と半導体販売が相互に結びつく循環的な資金調達が以前から問題視されています。株価は13.8%下落し、半導体関連株全体にも売りが広がりました。今回の問題は単なる経営者のスキャンダルから、AI投資を支える企業の財務情報の信頼性へと論点が移ったことを意味します。今後はSECの調査範囲と、半導体売上高の質、AIインフラ投資への資金供給に関する開示内容が焦点になります。
ビットコイン6万ドル割れ、暗号資産市場で約15億ドルの強制清算 現金確保の動きが加速
ビットコインは20日、約4か月ぶりに6万ドルを割り込み、一時5万9,000ドルを下回りました。CoinDeskによると、暗号資産デリバティブ市場では過去24時間に約15億ドル規模のポジションが強制清算され、下落に伴う売りが新たな売りを呼ぶ展開となっています。特に注目されるのは、ビットコインだけでなく株式や金も同時に下落していることです。安全資産への通常の資金移動というより、投資家が損失補填や証拠金確保のために保有資産を現金化している可能性が指摘されています。AI向けデータセンター事業を展開する暗号資産マイニング企業にも売りが集中しました。今後は約5万7,700ドルの年央安値を維持できるかに加え、先物建玉の減少が続くか、現物ETFへの資金流入が回復するかが重要になります。
日本の消費者物価2.2%上昇、日銀の12月利上げ観測強まる 円相場は158円台へ反発
20日に発表された日本の10月全国消費者物価指数は、生鮮食品を除くコア指数が前年同月比2.2%上昇し、9月の2.1%から伸びが加速しました。市場予想の2.3%は下回りましたが、日銀の物価目標を上回る状態が続いています。原材料高や円安による輸入物価の上昇が価格に波及しており、日銀が12月18日までの金融政策決定会合で政策金利を現在の1.25%から1.50%へ引き上げるとの観測が強まっています。ドル円は米長期金利の低下も重なり158円台後半へ円高が進行しました。米国株の急落局面で日本の金利上昇観測が強まることは、円を調達通貨とする投資ポジションの巻き戻しを促す可能性があります。ただし、株式市場の混乱が深まれば日銀が利上げを見送る余地もあり、円相場と日本国債利回りの動向が来週の重要な先行指標になります。
FRBクック理事、株価急落でも追加利上げ必要と主張 12月会合と来週PCEに注目
FRBのリサ・クック理事は20日、現在の政策金利では高インフレを十分に抑制できず、追加利上げが必要との見解を改めて表明しました。米国の政策金利は現在3.75~4.00%ですが、クック理事は9月の0.25ポイント利上げ後もインフレ鈍化の確かな証拠が得られていないと指摘しています。さらに、急拡大するAI産業の資金調達について、複雑な金融取引や透明性の不足を金融安定上の監視対象として挙げました。一方、市場では株価急落による安全資産需要から米長期金利が低下しており、FRBの引き締め姿勢と市場の景気懸念が対立しています。12月8~9日のFOMCでは追加利上げが有力視されていますが、焦点はその後の利上げペースにも移っています。来週発表予定のPCE物価指数が強ければ引き締め継続への警戒が強まり、反対に景気減速を示す材料が増えれば、FRBの政策判断を巡る不透明感が一段と高まりそうです。