2026年11月14日 過去24時間の市場動向と経済ニュース
今日のポイント
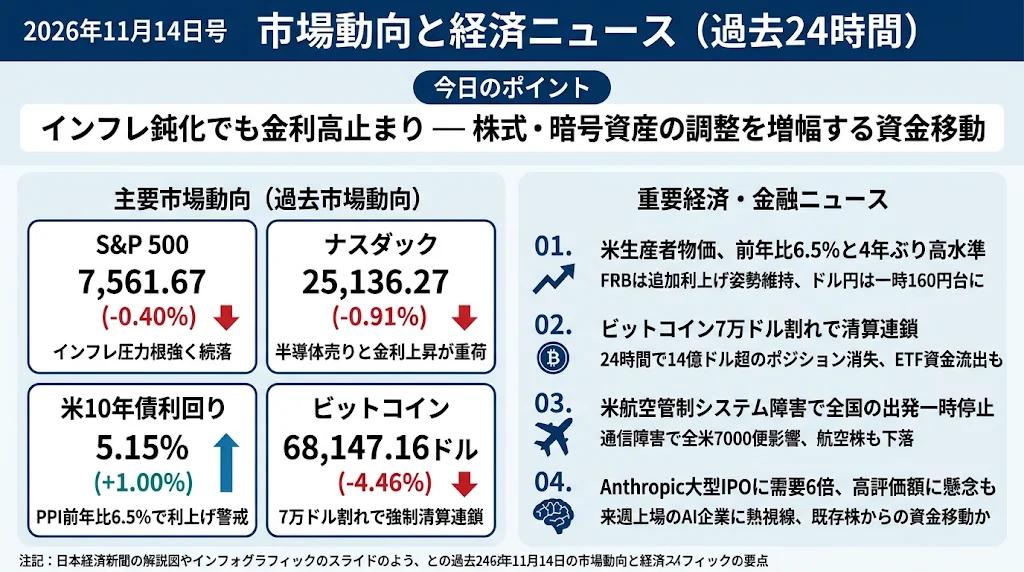
インフレ鈍化でも金利は下がらず――株式・暗号資産の調整を増幅する資金移動
13日の米国市場では、生産者物価指数(PPI)が市場予想を下回ったにもかかわらず、米国債利回りは高止まりし、株式と暗号資産への売り圧力が続きました。注目すべきは、インフレ指標の単純な強弱よりも、高金利・ドル高が投資家の資金配分を変え始めていることです。ビットコインの強制清算や半導体株の下落に加え、来週の大型IPOと決算が新たな試練となります。
過去24時間の主要市場動向
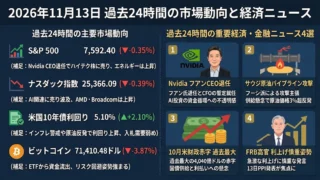
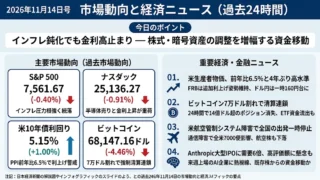
S&P 500:7,561.67(-0.40%)
S&P 500は0.40%下落し、7,561.67で取引を終えました。米10月PPIの前月比上昇率は市場予想を下回りましたが、根強いインフレ圧力と追加利上げへの警戒感が株価の重荷となりました。エヌビディアの経営混乱を受けて半導体関連株が引き続き売られる一方、ダウ平均は小幅高となり、業種間の明暗が分かれました。ただし、週間ではS&P 500が約2.5%上昇しており、週末の下落は全面的なリスク資産売却というより、金利と企業固有のリスクを意識した選別売りの側面が強くなっています。
ナスダック総合指数:25,136.27(-0.91%)
ナスダック総合指数は0.91%下落し、25,136.27となりました。エヌビディアの経営体制を巡る不透明感が続き、AMDなどの半導体関連株にも売りが広がったことで、ハイテク株全体が相対的に弱い動きとなりました。米国債利回りの上昇は将来利益への期待が大きい成長株の評価額を押し下げやすく、金融引き締めへの警戒も重なっています。来週に控えるエヌビディアの決算とAnthropicの大型上場を前に、投資家は成長期待だけでなく、企業収益と投資資金の持続性を改めて見極めようとしています。
米国10年債利回り:5.15%(+1.00%)
米国10年債利回りは5.15%となり、前日から約1.00%上昇しました。10月PPIは前月比0.3%と市場予想の0.4%を下回り、発表直後には債券売りが一部和らぎましたが、前年比では6.5%と約4年ぶりの高い伸びを記録しました。市場では12月のFRB利上げをほぼ確実視し、通常の0.25ポイントを超える引き上げの可能性も意識されています。原油高によるインフレ再燃への警戒も残り、債券市場では単月の物価鈍化だけでは金融引き締め見通しを大きく変えられない状況です。
ビットコイン:68,147.16ドル(-4.46%)
ビットコインは4.46%下落し、68,147.16ドルとなりました。7万ドルの節目を割り込んだことでレバレッジを利用したロングポジションの強制清算が相次ぎ、暗号資産市場全体で一時14億ドルを超える清算が報告されています。米金利上昇とドル高に加え、現物ETFからの資金流出やエヌビディア関連の混乱も投資家心理を圧迫しています。下落は単なるニュースへの反応ではなく、需給悪化と強制売却が相互に増幅する展開となっており、週末に向けて7万ドル台への回復と資金流出の収束が焦点です。
過去24時間の重要経済・金融ニュース
米生産者物価、前年比6.5%と4年ぶり高水準 FRBは追加利上げ姿勢を維持
米労働省が13日に発表した10月の生産者物価指数(PPI)は前月比0.3%上昇と、市場予想の0.4%を下回りましたが、前年比では6.5%上昇と2022年11月以来の高水準となりました。特に食品価格は前月比1.3%、食品・エネルギーを除く財価格も0.5%上昇し、インフレ圧力がエネルギー以外にも広がっていることが明らかになりました。輸送・倉庫サービス価格も2.0%上昇しており、企業が負担する物流コストの増加が消費者価格に波及する可能性があります。さらに13日、サンフランシスコ連銀のデイリー総裁は、サービス価格の上昇が根強く、追加利上げが必要になる公算が大きいとの見解を示しました。一方で同総裁は、物価高によって消費者の購買力が弱まり始めている兆候にも言及しており、インフレと消費減速が同時に進むリスクが浮上しています。米国債利回りの高止まりとドル高は円相場にも波及し、ドル円は一時160円台に乗せました。投資家にとって重要なのは、今回のPPIが予想を下回ったことより、企業がコスト上昇を販売価格に転嫁し続けるかどうかです。来週17日の米小売売上高と18日のFOMC議事要旨では、金融引き締めが消費と景気に与える影響を確認する必要があります。
ビットコイン7万ドル割れで清算連鎖、14億ドル超のポジション消失
13日の暗号資産市場では、ビットコインが心理的節目の7万ドルを割り込み、一時6万8,000ドル近辺まで急落しました。暗号資産データ会社CoinGlassによると、24時間で約14億7,000万ドル相当のレバレッジポジションが清算され、そのうち約13億1,000万ドルが価格上昇を見込んだロングポジションでした。特に7万ドル割れの局面では短時間に清算が集中し、売りが新たな売りを呼ぶ連鎖が価格下落を増幅しました。背景には米国の追加利上げ観測やドル高だけでなく、現物ビットコインETFからの継続的な資金流出もあります。また、株価指数算出会社MSCIがビットコイン大量保有企業Strategyの指数除外を決めたことも、暗号資産関連株への資金流入を鈍らせる要因として意識されています。今回の特徴は、インフレヘッジとしてのビットコインよりも、金利と市場流動性に敏感なリスク資産としての性格が強く表れていることです。ただし、大規模清算によって過剰なレバレッジが解消されれば、売り圧力が一時的に弱まる可能性もあります。今後は7万ドル台の回復だけでなく、ETFの純資金流出入と先物建玉の変化を合わせて確認することが重要です。
米航空管制システムで全国規模の障害、全土の航空機出発を一時停止
米連邦航空局(FAA)は13日、航空管制センターを結ぶ通信システムに重大な障害が発生したことを受け、全米の空港で航空機の出発を停止する異例の措置を発表しました。飛行中の航空機は着陸できる一方、地上にいる航空機は安全確認が取れるまで離陸できず、航空便の遅延・欠航は報道時点で約7,000便に達したとされています。全米規模の出発停止は2001年の同時多発テロ以降では2023年に続く2度目で、航空交通システムの脆弱性が改めて浮き彫りになりました。米政府は老朽化した航空管制設備の更新を進めていますが、既存の125億ドルの予算に加えて、13日には301億ドルの追加資金を議会に要請しています。障害の報道を受けて航空会社株は時間外取引で売られ、ユナイテッド航空は約2.3%、アメリカン航空は約1.8%下落しました。航空便の停止は航空会社だけでなく、空港運営、貨物輸送、旅行・宿泊業にも影響する可能性があります。現時点では障害の原因や復旧後の運航正常化に不確実性が残るため、経済的損失の規模を断定することはできません。週明けに向けては運航再開状況と遅延の解消、航空会社による業績影響の説明、政府のインフラ更新計画への対応が焦点となります。
Anthropic大型IPOに応募殺到、需要6倍でもAI企業の高額評価に懸念
13日の報道で、来週のナスダック上場を予定する生成AI企業Anthropicの新規株式公開(IPO)に、機関投資家から強い需要が集まっていることが明らかになりました。募集規模は最大約644億ドル、想定企業価値は最大1兆4,000億ドルで、12日終了時点の応募注文は売り出し株数の約6倍に達したと報じられています。これほど大型のIPOで強い需要が確認されたことは、最近のハイテク株調整にもかかわらず、投資家のAI分野への関心が依然として高いことを示しています。一方、投資家の間ではGoogleなどの競合企業による技術的な追い上げや、Claudeの競争優位性がプログラミング以外の業務にも広がるかどうかが論点となっています。さらに、同社が将来の収益見通しについて十分な説明を行っていないとの指摘もあり、需要の強さが必ずしも高い企業価値の正当化につながるわけではありません。来週17日にはエヌビディアの四半期決算も控えており、フアン前CEOの退任後に新経営陣が市場の信頼を取り戻せるかが試されます。重要なのは、Anthropicへの巨額の投資需要が市場全体への新規資金流入を意味するとは限らず、既存の大型ハイテク株や他のリスク資産からの資金移動を伴う可能性があることです。18日のIPO価格決定と19日の取引開始では、初値だけでなく、その後の売買動向と既存AI関連株への波及を確認する必要があります。