2026年11月12日 過去24時間の市場動向と経済ニュース
過去24時間の主要市場ダイジェスト
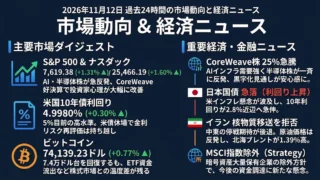
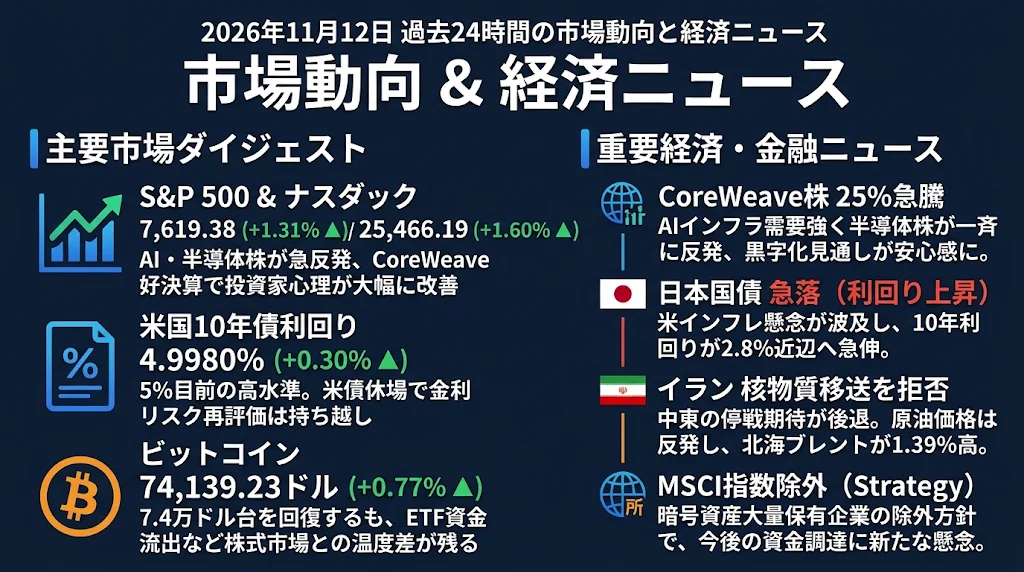
S&P 500・ナスダック指数:AI関連株が急反発、半導体主導で米株市場は大幅高
S&P 500は7,619.38(+1.31%)、ナスダック総合指数は25,466.19(+1.60%)と、ともに大きく上昇しました。AI向けクラウド企業CoreWeaveの好決算と収益見通しが投資家心理を改善させ、同社株は24.7%急騰、フィラデルフィア半導体株指数も5.7%上昇しました。NVIDIAも直近2営業日の急落から反発し、先週の株式市場の混乱をかなり取り戻す展開となりました。ただし、インフレ再加速やAI投資への規制強化懸念は残っており、今回の反発が持続的な上昇に転じるかは不透明です。
米国10年債利回り:5%目前の高水準、米国債休場で金利リスクの再評価は持ち越し
米国10年債利回りは4.9980%(前日比+0.30%の配信値)と、5%目前の水準にあります。ただし、11日は退役軍人の日で米国債市場が休場しており、この数値は11日の通常取引で形成された終値ではありません。前日の予想を上回る消費者物価指数を受け、12月FOMCでは0.25ポイント以上の利上げが確実視される状況となり、一部では0.5ポイント利上げも警戒されています。株式市場が反発する一方で、金利上昇圧力が解消したわけではなく、12日の債券市場再開後の動向が重要になります。
ビットコイン:7万4,000ドル台を回復も、株式市場との温度差が鮮明に
ビットコインは74,139.23ドル(+0.77%)と小幅に反発しました。前日の米CPI発表後に7万2,700ドル付近まで下落したものの、その後は7万4,000ドル台を回復しています。ただし、米国の現物ビットコインETFでは4営業日連続の資金流出が確認され、ブラックロックのIBITでも売り越しが続いています。ナスダックが大幅反発する一方、ビットコインの上昇は限定的であり、機関投資家の資金流入やリスク選好の回復にはなお慎重な見方が必要です。
11月12日 過去24時間の重要経済・金融ニュース
CoreWeave株が25%急騰、AI投資への不安後退で半導体株が一斉反発
AI向けクラウドインフラ企業CoreWeaveの好決算を受け、11日の米国市場ではAI関連株に買い戻しが広がりました。同社の第3四半期売上高は前年同期の約2.7倍となる36億6,100万ドルに達し、2028年上半期には調整後ベースでの黒字化を見込む方針も示されました。さらに、既存顧客からの前払い金などを活用し、巨額の設備投資を継続できると説明したことが投資家の安心感につながっています。CoreWeave株は24.7%上昇し、NebiusやApplied DigitalなどのAIインフラ関連株も急騰しました。欧州でもドイツのSiemens Energyが10.8%上昇するなど、関連する電力・設備セクターにも買いが波及しました。ただし、CoreWeaveは約469億ドルの負債を抱えており、四半期純損失も約7億ドルに達しています。今回の決算は需要の強さを示しましたが、AI向け設備投資の採算性まで証明したわけではありません。今後は顧客契約の収益化と資金調達コストの推移が、反発相場の持続性を左右しそうです。
日本国債が急落、10年利回り2.8%近辺に上昇 米インフレ懸念が世界に波及
11日の日本国債市場では、米国のインフレ再加速を受けた世界的な金利上昇圧力が波及し、国債が大幅に売られました。日本の10年国債利回りは一時2.8%近辺まで上昇し、5年債利回りも2.2%近くまで急伸しました。背景には、米国で予想以上の物価上昇が確認され、FRBが従来想定より積極的な利上げを迫られるとの警戒感があります。日本でも金利が上昇すると、企業の資金調達コストや不動産投資、金融機関の保有債券評価などに影響が及びます。特に、借入依存度の高い企業や高PERの成長株にとっては、長期金利上昇が株価の重荷になりかねません。一方、米国債市場は11日が祝日で休場だったため、新たなインフレ懸念に対する金利の反応を十分には確認できていません。英国でも短期国債利回りが上昇しており、金利警戒は米国だけの問題ではなくなっています。12日の米国債取引再開後、10年債利回りが5%を明確に突破するかが次の焦点です。
イラン、核物質の国外移送を拒否 停戦期待後退で原油価格が反発
イランの安全保障当局幹部が11日、国内の濃縮核物質を国外に移送することは認めないと表明し、米国との停戦・和平交渉への期待が後退しました。米国は核問題を交渉の初期段階から扱うよう求めており、双方の立場の隔たりが改めて鮮明になっています。これを受け、前日に約2カ月ぶりの安値まで下落していた原油価格は反発し、北海ブレント原油は1.39%高の1バレル92.76ドルで取引を終えました。ホルムズ海峡では船舶への攻撃が続き、仮に停戦合意が成立しても、機雷の除去や海上保険料の正常化には時間がかかるとみられています。一方、サウジアラビアやイラクの原油生産は回復しており、供給面では改善の兆しもあります。原油価格の再上昇が続けば、米国のインフレ対策やFRBの金融政策にも新たな圧力が加わる可能性があります。エネルギー株には追い風となる一方、航空・輸送・化学などの燃料消費型産業には逆風です。次は米イラン間の交渉再開の有無と、12日発表予定の米国原油在庫統計が注目されます。
MSCI、Strategyを世界株価指数から除外へ ビットコイン保有企業の資金調達に新たな逆風
世界的な株価指数を算出するMSCIは11日、ビットコインを大量保有する米Strategyなどを主要株価指数から除外する方針を明らかにしました。MSCIは、事業活動よりも投資資産の保有が中心となる企業について、一般の事業会社ではなく投資ファンドに近い性格を持つと判断しています。指数から除外されると、それに連動するETFやパッシブ運用ファンドによる株式保有需要が減少するため、Strategy株には数十億ドル規模の売却圧力が生じるとの試算もあります。指数変更は11月30日の取引終了時に適用される予定で、実際の需給への影響はこれから本格化します。重要なのは、今回の措置がStrategyによるビットコインの直接売却を義務付けるものではないという点です。しかし、同社の株価が下落し、新株発行などによる資金調達が難しくなれば、今後のビットコイン追加購入能力には間接的な影響が及びます。米国の現物ビットコインETFではすでに4営業日連続の資金流出が確認されており、機関投資家の需要が弱まるなかで新たな懸念材料が加わりました。今後はStrategy株の反応に加え、同様の暗号資産保有企業に対する指数会社の判断にも注意が必要です。