2026年11月10日 過去24時間の市場動向と経済ニュース
過去24時間の主要市場動向
米国株式市場(S&P 500・ナスダック)
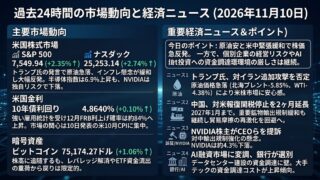
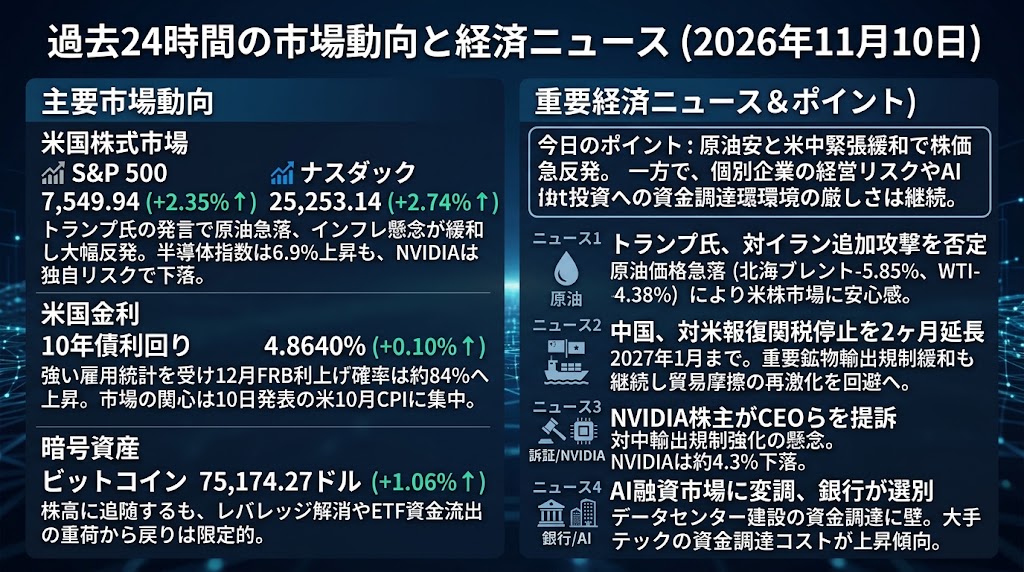
S&P 500は7,549.94(+2.35%)、ナスダック総合指数は25,253.14(+2.74%)と大幅に反発しました。トランプ大統領がイランへの追加攻撃の可能性を低く評価したことで原油価格が急落し、インフレ懸念の緩和が株式市場を押し上げました。半導体指数は6.9%上昇し、AMDやBroadcomが急伸する一方、経営問題を抱えるNVIDIAは4%超下落しました。先週の急落に対する買い戻しが広がり、S&P 500は4月以来の大幅高となりましたが、AI関連企業の資金調達や規制を巡る不透明感は残っています。
米国金利(10年債利回り)
米国10年債利回りは4.8640%(+0.10%)と小幅に上昇しました。原油価格の急落によってインフレ圧力の緩和が期待されたものの、先週発表された強い雇用統計を受け、12月のFRB利上げ確率は約84%まで高まっています。リッチモンド連銀のバーキン総裁は、インフレを最大のリスクと位置付けながらも、政策変更には慎重な判断が必要との考えを示しました。市場の関心は10日発表の米10月CPIに移っており、原油安による安心感が金融引き締め観測をどこまで相殺できるかが焦点です。
ビットコイン
ビットコインは75,174.27ドル(+1.06%)と反発しましたが、米国株の大幅上昇と比較すると戻りは限定的でした。一時74,000ドルを割り込み、暗号資産市場全体で過去24時間のロングポジション清算額が10億ドルを超えるなど、レバレッジ解消の圧力が続いています。BTCは約75,500ドルの50週移動平均線付近で推移しており、先週の米国現物ETFからの約12.8億ドルの資金流出も需給面の重荷です。株式市場の反発に追随するには、デリバティブ市場の落ち着きに加え、現物市場への資金流入回復が必要とみられます。
重要経済・金融ニュース
今日のポイント:原油安と米中関係の緊張緩和で株価は急反発。しかし、個別企業の経営リスクとAI投資の資金調達環境には、依然として厳しい現実が残っています。
トランプ大統領、対イラン追加攻撃を当面否定 原油価格急落で米株市場に安心感
トランプ大統領は9日、イランに対する新たな軍事行動は現時点で必要ないとの認識を示し、戦争終結に向けた交渉継続への期待を高めました。これを受けて原油市場では地政学的な供給リスクが後退し、北海ブレント原油は5.85%下落して1バレル92.57ドル、WTI原油も4.38%下落して86.85ドルとなりました。エネルギー価格の低下は企業の輸送・生産コストを抑えるため、製造業や消費関連株への追い風となり、米国株の全面高を支えました。一方、エネルギー価格に敏感なインフレ見通しが改善することで、FRBの追加利上げ圧力が将来的に弱まる可能性も意識されています。ただし、ホルムズ海峡周辺では船舶への攻撃も報告されており、軍事的緊張が完全に解消したわけではありません。また、今回の原油急落は10日に発表される10月CPIには直接反映されず、短期的な金融政策の判断とは時間差があります。投資家にとっては、原油安そのものよりも、交渉の具体的進展と供給正常化が継続的な価格下落につながるかが重要になります。
中国、対米報復関税の停止を2カ月延長 重要鉱物の輸出規制緩和措置も継続
中国政府は9日、10日に期限を迎える米国との通商休戦について、複数の対抗措置の停止期間を2027年1月まで延長すると発表しました。米国からの輸入品に対する24%の追加関税は引き続き停止されますが、既存の10%関税は維持されるため、全面的な関税撤廃ではありません。また、一部の重要鉱物・関連技術に対する輸出管理上の免除措置、米国関連船舶への特別港湾料金の停止、特定企業に対する制裁措置の停止も延長されます。来週予定されるAPEC首脳会議でのトランプ大統領と習近平国家主席の会談を前に、貿易摩擦の再激化を回避する動きとして注目されています。特に重要鉱物の供給制約が緩和された状態が続くことは、米国の半導体、電気自動車、防衛産業などのサプライチェーンにプラスとなります。ただし、同日発表された中国の10月生産者物価は前年比5.7%上昇した一方、消費者物価は0.7%の上昇にとどまり、企業のコスト増と内需低迷の乖離が鮮明になりました。今後は首脳会談での具体的な合意内容と、貿易休戦が中国経済の実需回復にもつながるかを見極める必要があります。
NVIDIA株主が黄CEOらを提訴 半導体株急反発の裏で対中輸出規制強化の懸念
米半導体大手NVIDIAと黄仁勲CEOに対し、外国情報機関との接触疑惑に関する情報開示が不十分だったとして、9日に株主による集団訴訟を求める訴えが起こされました。訴訟では、黄氏と中国情報機関の関係者と疑われる人物との交友関係が適切に開示されず、株主に損害を与えたと主張されていますが、疑惑の事実関係や法的責任が確定したわけではありません。NVIDIA株は約4.3%下落し、時価総額は約1,900億ドル減少しましたが、フィラデルフィア半導体指数は逆に6.9%上昇しました。AMDが13.3%、Broadcomが8.8%上昇するなど、半導体業界全体への売り圧力が弱まる一方、NVIDIA固有の経営リスクが強く意識された形です。さらに米議会では今回の問題を契機として、中国への先端半導体輸出を制限する法案の成立を求める動きが強まっています。これは単なる経営者個人の問題にとどまらず、米国の半導体輸出政策やNVIDIAの中国向け事業に影響する可能性があります。投資家は社内調査の進展に加え、議会での関連法案の扱いと11月17日に予定されるNVIDIA決算を注視する必要があります。
AI融資市場に変調、銀行が資金供給を選別 データセンター建設の資金調達に新たな壁
米国の銀行やクレジット投資家が、AI関連データセンターや計算資源の整備に向けた融資について、審査を厳格化し始めていることが9日に明らかになりました。数週間前まで積極的だった金融機関の一部が、GoogleやAnthropicなど大手企業の保証を伴う案件についても、新たな融資への慎重姿勢を示しています。背景には先週のAI関連株急落に加え、データセンター建設規制の強化や、設備投資に見合う収益が確保できるかという懸念があります。米大手テック企業の10年物社債の信用スプレッドは年初から約50ベーシスポイント拡大しており、資金調達コストの上昇が目立っています。一方、Goldman Sachsは大手クラウド企業による世界の社債発行額が2027年には4,200億ドルに達すると予測し、巨額の資金需要が続く見通しです。特にCoreWeaveなど借り入れ依存度の高い企業では、資金調達条件の悪化が建設計画や収益性に直接影響する可能性があります。10日のCoreWeave決算では売上成長だけでなく、設備投資、支払利息、キャッシュフロー、借入条件を確認することが重要です。株式市場が反発しても融資市場の警戒感が解消しなければ、AI関連企業の設備投資計画は引き続き見直し圧力にさらされることになります。