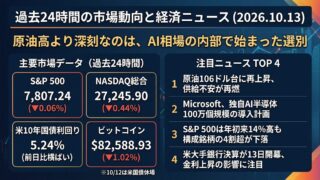
2026年10月13日 過去24時間の市場動向と経済ニュース
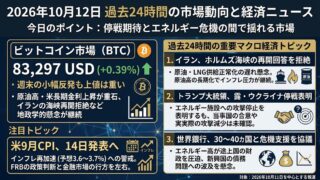
今日のポイント
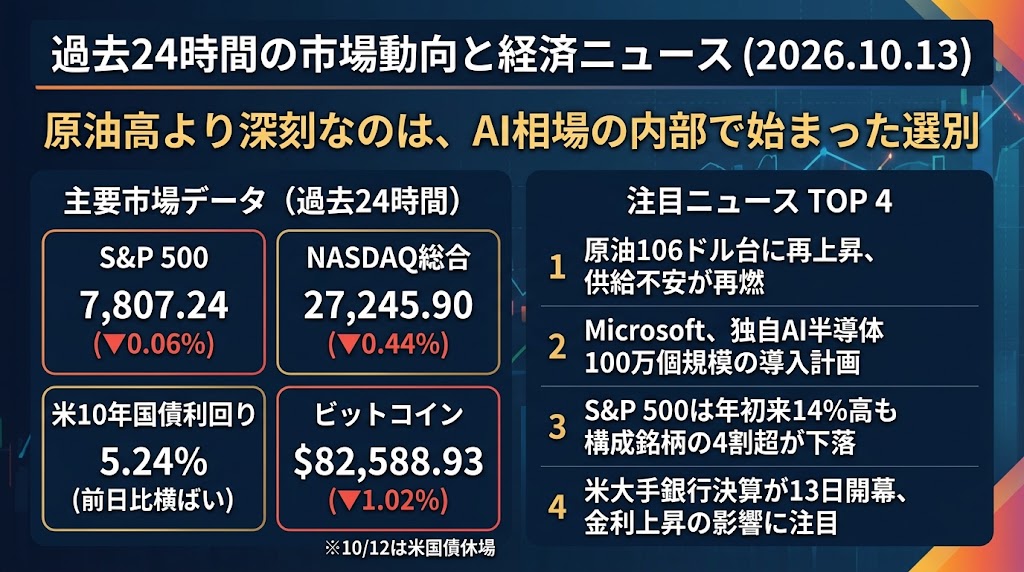
原油高より深刻なのは、AI相場の内部で始まった選別
原油価格の再上昇でインフレ懸念が続く一方、米国株ではAI関連銘柄の明暗が分かれています。Microsoftの独自半導体戦略はAI投資の次の段階を示し、株価指数の高値圏維持とは裏腹に、上昇に参加できない銘柄も増えています。今週の決算シーズンは、企業の利益成長が市場全体を支えられるかを見極める局面になります。
過去24時間の主要市場動向
S&P 500 7,807.24 −0.06%
NASDAQ総合 27,245.90 −0.44%
米10年国債利回り 5.24% 前営業日比ほぼ横ばい
ビットコイン $82,588.93 −1.02%
米10年債は10月12日が米国債市場の休場日であり、利回りは新たな通常取引の終値を示すものではありません。
S&P 500:原油高とハイテク株の軟調が重荷、ほぼ横ばい
S&P 500は7,807.24ポイント、前日比0.06%安と小幅に下落しました。中東情勢の緊迫化で原油価格が上昇し、エネルギー関連株が買われる一方、半導体や一部大型テクノロジー株が売られました。Microsoftや金融株の堅調さが下値を支えたものの、週内に始まる大手銀行決算とインフレ指標の発表を控え、投資家は積極的な買いを手控えています。
ナスダック指数:半導体株に売り、AI関連の選別が鮮明に
ナスダック総合指数は27,245.90ポイント、前日比0.44%安となり、S&P 500を下回るパフォーマンスでした。半導体関連株が下落し、フィラデルフィア半導体株指数も大きく値を下げました。一方、Microsoftは独自AI半導体の大規模導入計画を発表して上昇しており、AI需要全体への期待が消えたというよりも、投資コストや競争構造の変化を踏まえて銘柄を選別する動きが強まっています。
米国10年債利回り:5.24%近辺、債券休場で本格的な価格形成は翌日へ
米国10年債利回りは5.24%近辺ですが、10月12日はコロンブスデーに伴い米国債現物市場が休場となり、通常の終値ベースでの変化はありませんでした。原油高によるインフレ再燃への警戒と、米国景気の減速を示す経済指標が金利見通しを左右しています。高い長期金利はAI関連企業の株価評価や設備投資資金の調達コストに影響するため、13日の取引再開後に債券市場がどう反応するかが焦点です。
ビットコイン:8万2,588ドルに下落、ドル高とリスク資産の軟調が逆風
ビットコインは82,588.93ドル、前日比1.02%安となりました。米ドルの上昇基調とナスダック指数の軟調さが重なり、暗号資産にもリスクを抑える動きが波及した可能性があります。米国の金融引き締め観測が残り、長期金利も高水準にあるため、投機的な資金流入には慎重さが見られます。ただし、今回の下落を特定の売却主体やETF資金流出に直接結び付ける材料は確認できず、今後は8万2,000ドル近辺の値動きとETFフローが注目されます。
過去24時間の重要経済・金融ニュース4選
1. 原油106ドル台に再上昇、サウジ攻撃で供給不安が再燃 エネルギー株は最高値圏に
中東情勢の緊迫化を背景に、12日の北海ブレント原油先物は1.8%上昇し、1バレル106.65ドルで取引を終えました。サウジアラビアでは親イラン武装組織フーシ派によるリヤドの国際空港への攻撃に続き、11日にも追加攻撃が発生しており、原油供給正常化への期待が後退しています。トランプ政権はロシア産ディーゼル燃料の輸出拡大を通じて供給不足を緩和しようとしていますが、実効性には疑問が残ります。12日の米国株市場ではエネルギー関連株が上昇し、S&P 500のエネルギーセクター指数が最高値を更新しました。一方、航空・運輸・消費関連企業にとっては燃料費上昇が引き続き収益圧迫要因になります。今回の特徴は、産油施設そのものだけでなく、空港など周辺インフラへの攻撃がサウジへの投資や物流活動にも影響し始めていることです。今後はホルムズ海峡の輸送量、サウジのインフラ稼働状況、原油価格だけでなく軽油など石油製品の価格動向にも注意が必要です。
2. Microsoft、独自AI半導体100万個規模の導入計画 NVIDIA依存脱却へ競争が新段階
Microsoftは12日、次世代の独自AI半導体「Maia 300」を発表し、2027年に100万個を超える規模で導入する可能性を明らかにしました。この半導体はTSMCの2ナノメートル技術などを活用した設計で、同社によれば主要なGPUベースのシステムと比較して電力当たりの有効計算処理能力を約40%高められるとしています。Microsoftは2026年に1,750億ドルを超える設備投資を計画しており、巨額のAI投資をいかに効率的な収益へ転換するかが重要課題になっています。独自半導体の導入拡大はNVIDIAやAMDにとって将来的な競争圧力となる一方、TSMCなどの先端製造企業には新たな需要機会を生み出します。12日のMicrosoft株は上昇しましたが、半導体セクター全体は軟調に推移しました。これはAI需要の拡大が必ずしも既存の半導体企業すべての利益拡大につながるわけではないことを示しています。今後は独自半導体の実際の導入規模、推論処理のコスト削減効果、NVIDIA製GPUとの使い分けが重要な評価材料になります。
3. S&P 500は年初来14%高も構成銘柄の4割超が下落 AI主導相場の偏りが鮮明に
ロイターが12日に公表した分析によると、S&P 500は2026年に約14%上昇している一方、構成銘柄のうち200社以上が年初来で下落しています。構成銘柄の中央値の上昇率はわずか約4%で、指数全体の好調さと個別銘柄の実態に大きな開きが生じています。さらに、200日移動平均線を上回っている銘柄は全体の半数に満たず、株価上昇が少数の大型企業に集中している状況です。S&P 500の年初来上昇率約14ポイントのうち、10ポイント以上をテクノロジーセクターが生み出しており、AI投資への期待が指数を押し上げています。一方、高金利やエネルギー高の影響を受けやすい一般消費財、不動産、産業関連企業には厳しい環境が続いています。指数が高値圏にあるからといって、米国企業全体の業績や株価が一様に好調というわけではありません。投資家は時価総額加重指数だけでなく、均等加重指数や上昇銘柄比率、200日移動平均線を上回る銘柄の割合も確認する必要があります。
4. 米大手銀行決算が13日開幕、売買収益の伸び鈍化か 金利上昇の実体経済への影響に注目
米国では13日からJPMorgan Chase、Citigroup、Wells Fargo、Goldman Sachsなど大手金融機関の7〜9月期決算が相次いで発表されます。Financial Timesの12日の報道によると、主要投資銀行の株式・債券売買収益は前年同期比では増加が見込まれるものの、前四半期比では大幅な減少が予想されています。米国の長期金利上昇は銀行の貸出金利にプラスとなる半面、保有債券の評価損や資金調達コスト上昇、融資需要の減退を招く可能性があります。また、原油高が家計の購買力を圧迫するなか、クレジットカード延滞率や貸倒引当金の増加も重要な確認項目です。銀行株は直近3か月で市場全体を下回る動きを見せており、良好な決算であっても経営陣の先行き見通し次第では反応が分かれる可能性があります。今回の銀行決算は単なる金融セクターの業績確認ではなく、高金利とエネルギー高が米国経済にどれほど浸透しているかを知るための先行指標として重要です。純金利収入、信用コスト、企業融資需要、投資銀行業務の回復度合いが今後数日の注目点になります。