2026年11月11日 過去24時間の市場動向と経済ニュース
過去24時間の主要市場ダイジェスト
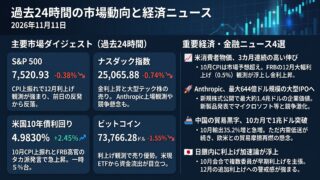
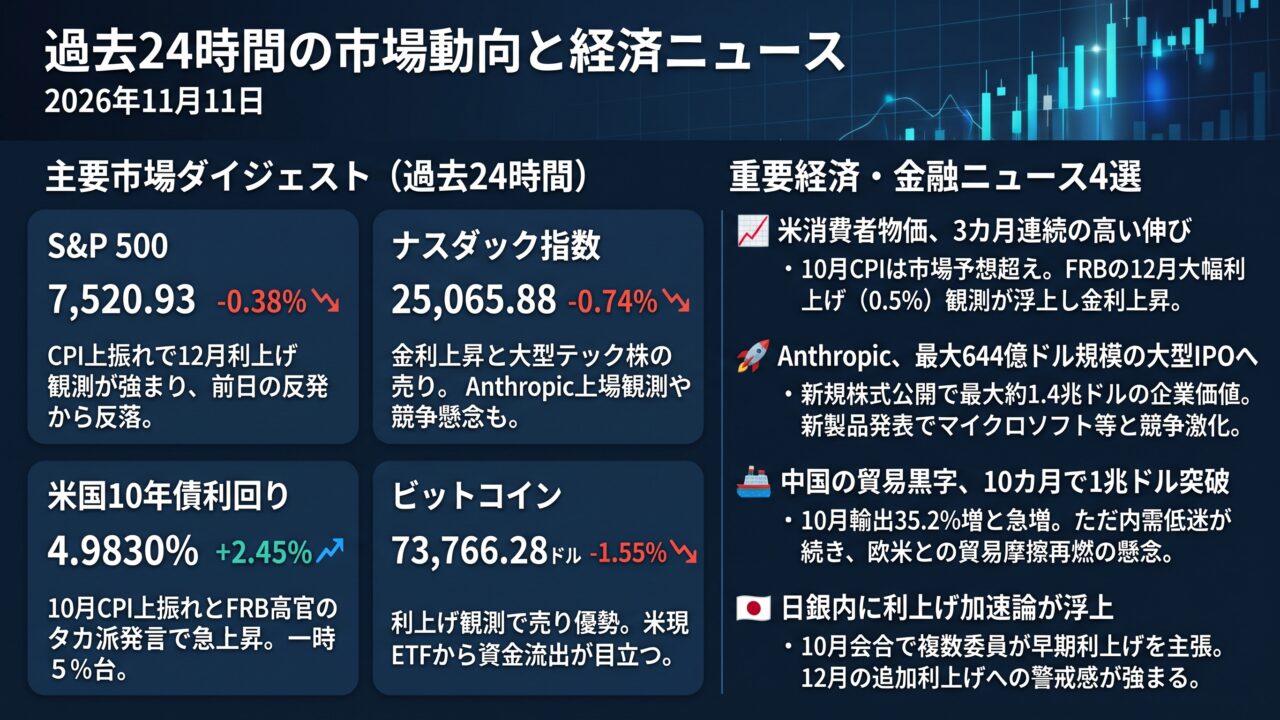
S&P 500:7,520.93(-0.38%)
米国株式市場では、10月の消費者物価指数(CPI)が市場予想を上回ったことで、前日の大幅反発から一転して売りが優勢となりました。FRBの12月利上げ観測が強まり、国債利回りの上昇が株価の重荷となっています。一方、中東情勢の緊張緩和期待による原油安はインフレ懸念を一部和らげていますが、幅広い銘柄に売りが広がりました。市場の関心は景気の底堅さから、インフレ再加速と金融引き締めの長期化へと移りつつあります。
ナスダック指数:25,065.88(-0.74%)
ナスダック指数は、金利上昇と大型テクノロジー株への売りが重なり、S&P 500を上回る下落率となりました。NVIDIAは経営陣を巡る疑惑と調査への懸念から続落し、半導体関連株の重荷となっています。また、Anthropicが発表した業務用ソフトウェア製品がMicrosoftの既存事業を脅かすとの見方も浮上しました。AI関連投資の資金調達負担に加え、AI企業同士の競争による既存収益の侵食が新たな評価材料となっています。
米国10年債利回り:4.9830%(+2.45%)
米国10年債利回りは前日から約12ベーシスポイント上昇し、一時5%台に達しました。10月の総合CPIが前月比0.4%、コアCPIも0.3%と市場予想を上回ったほか、ウォラーFRB理事が12月の0.5ポイント利上げの可能性に言及したことが債券売りを加速させました。政策金利に敏感な2年債利回りも大幅上昇し、ドル高と金価格の下落が進んでいます。原油安だけではインフレを抑えきれないとの警戒が、債券市場で急速に強まっています。
ビットコイン:73,766.28ドル(-1.55%)
ビットコインは米国のインフレ指標上振れと利上げ観測の強まりを背景に売られ、一時73,000ドルを割り込む場面がありました。前日の米国株急反発にも追随できず、米国の現物ビットコインETFからは9日に約2億ドルの資金が流出するなど、投資需要の弱さも目立っています。金利上昇とドル高が暗号資産への資金流入を抑える一方、レバレッジ取引の整理も相場を不安定にしています。73,000ドル近辺の支持線とETF資金フローが、短期的な下値を見極める焦点です。
過去24時間の重要経済・金融ニュース4選
米消費者物価、3カ月連続の高い伸び FRBの12月大幅利上げ観測が浮上
米労働省が10日に発表した10月の消費者物価指数(CPI)は前月比0.4%上昇し、市場予想の0.3%を上回りました。食品・エネルギーを除くコア指数も0.3%上昇し、予想の0.2%を超えています。食品価格は0.5%上昇し、住居費やサービス価格にも根強いインフレ圧力が確認されました。ウォラーFRB理事は12月の利上げを支持し、物価動向次第では通常の0.25ポイントではなく0.5ポイントの引き上げも検討する考えを示しました。これを受けて米国債利回りは急上昇し、株式市場では成長株を中心に売りが広がっています。注目すべきは、中東情勢の緊張緩和で原油価格が下落しているにもかかわらず、食品やサービスなどの物価上昇が続いている点です。また、2025年10月の政府機関閉鎖による統計欠落から、今回は公式の前年同月比が発表されず、インフレの実態を評価しにくい状況も残っています。今後は13日に発表される生産者物価指数(PPI)が、12月の利上げ幅や米国債利回りの方向性を判断する重要材料となります。
Anthropic、最大644億ドルの大型IPOへ 新製品投入でMicrosoftの牙城にも挑戦
生成AI企業Anthropicは10日、新規株式公開(IPO)に向けた投資家説明活動を開始し、1株70~78ドルの仮条件を設定しました。公開予定株数は8億2,500万株で、調達額は最大644億ドルに達する見通しです。企業価値は希薄化後の株式数を含めると最大約1兆4,000億ドルと評価され、近年の大型上場の中でも際立つ規模となります。一方、同社は新たに「Claude Sheets」「Claude Whiteboards」などの業務支援製品を発表し、MicrosoftやGoogleが強みを持つオフィスソフトウェア市場への進出を加速させました。Microsoft株は既存の収益基盤が侵食されるとの懸念から2%超下落し、AI技術の普及が既存ソフトウェア企業に与える競争圧力が改めて注目されています。Anthropicの売上高は急成長しているものの、モデル開発や計算設備への巨額投資によって収益性にはなお不透明感が残っています。今回のIPOは、AI市場全体の資金調達環境が厳しくなる中、投資家が成長期待にどこまで高い評価を認めるのかを測る試金石となります。上場に向けた需要動向に加え、今後は売上高の成長率だけでなく、設備投資を差し引いたキャッシュフローと利益率の改善可能性が焦点になります。
中国の貿易黒字、10カ月で1兆ドル突破 輸出急増の裏で内需低迷と貿易摩擦の懸念
中国税関当局が10日に発表した貿易統計によると、10月の輸出額は前年同月比35.2%増加し、市場予想の33.5%を上回りました。輸入も41.6%増と大幅に増加しましたが、1~10月の累積貿易黒字は約1兆400億ドルに達し、過去最高だった前年の年間記録を上回る勢いです。輸出拡大を支えているのは半導体や電子機器、自動車などで、世界的なデータセンター投資の拡大が中国の製造業に大きな追い風となっています。一方、中国国内では不動産市場の低迷と消費の弱さが続き、自動車の国内販売台数も12カ月連続で前年を下回っています。つまり、中国経済の強さは国内需要の回復よりも、海外市場への製品供給拡大によって支えられている側面が大きいといえます。こうした輸出依存の拡大は、欧州での中国製品に対する規制や、米国との貿易摩擦を再燃させる可能性があります。半導体、産業機械、自動車、素材などの企業にとっては、中国の供給力拡大が需要増加の恩恵と価格競争の激化という両面の影響をもたらします。来週のAPEC首脳会議では米中首脳の会談も見込まれており、貿易摩擦の再調整が今後のアジア市場の重要な焦点となります。
日銀内で利上げ加速論が浮上 12月追加利上げへの警戒強まる
日本銀行が10日に公表した10月29~30日の金融政策決定会合の「主な意見」では、複数の政策委員が利上げペースを速める必要性を指摘していたことが明らかになりました。日銀は10月会合で政策金利を1.25%に据え置きましたが、基調的な物価上昇率が2%目標に達したとの判断から、金融緩和の正常化をさらに進めるべきだという意見が出ています。一部の委員は、金融環境が依然として緩和的であることを理由に、中立金利に向けた引き上げを急ぐ必要があると主張しました。一方、個人消費の弱さや世界的な投資需要の持続性を懸念し、利上げを急ぎすぎることへの慎重論も残っています。米国では同日にインフレ上振れによって利上げ観測が強まっており、日米双方で金融引き締めが進む可能性が市場の新たな検討材料となりました。日本の金利上昇は国内銀行株には追い風となり得る一方、不動産や借入依存度の高い企業にとっては資金調達コストの上昇につながります。また、円金利の上昇が為替市場を通じて海外投資資金の動きに影響する可能性にも注意が必要です。12月会合に向けては賃金・物価指標と日銀幹部の発言を確認し、利上げの時期だけでなく、その後の引き上げペースにも注目する必要があります。