2026年10月15日 過去24時間の市場動向と経済ニュース
今日のポイント
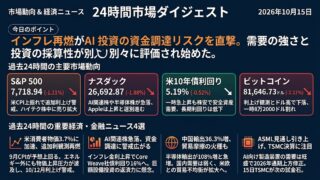
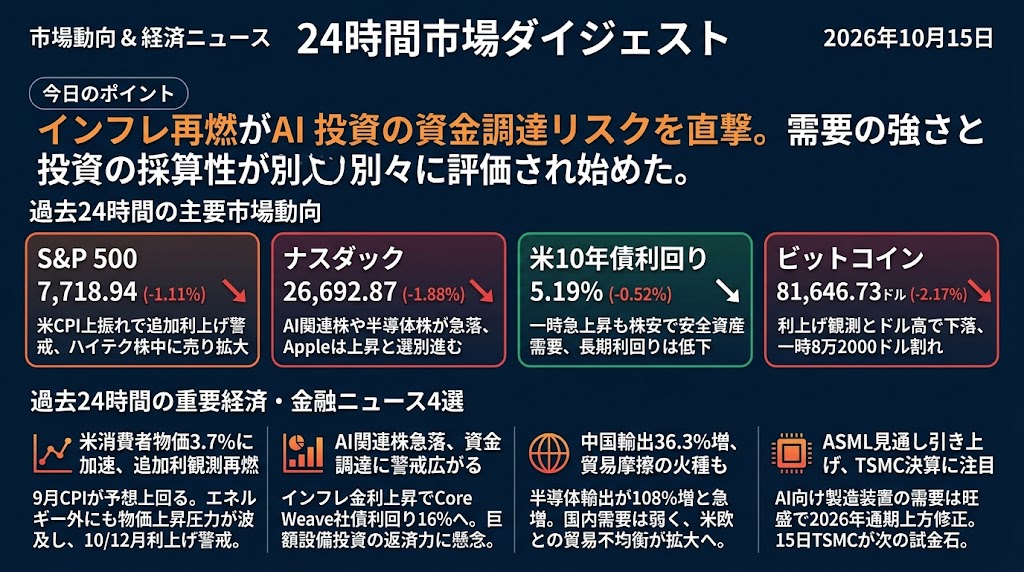
インフレ再燃がAI投資の資金調達リスクを直撃。需要の強さと投資の採算性が別々に評価され始めた。
米国のインフレ指標が市場予想を上回り、追加利上げへの警戒が再び強まりました。AI関連株の下落が拡大する一方、半導体製造装置の実需は依然として旺盛です。今日の市場を理解する鍵は、AI需要の消失ではなく、その需要を支える巨額投資の資金調達コストと収益性の再評価にあります。
過去24時間の主要市場動向
S&P 500:7,718.94(-1.11%)
S&P 500は1.11%下落し、7,718.94で取引を終えました。9月の米消費者物価指数(CPI)が予想を上回り、FRBの追加利上げ観測が強まったことで、ハイテク株やAI関連株を中心に売りが広がりました。情報技術セクターが大きく下落する一方、ヘルスケアや生活必需品などのディフェンシブ銘柄には資金が流入しました。指数は約3カ月ぶりの大幅な下落となり、市場のリスク選好が後退しています。
ナスダック指数:26,692.87(-1.88%)
ナスダック総合指数は1.88%下落し、26,692.87となりました。金利上昇への警戒に加え、AIインフラ投資の採算性や資金調達への不安が拡大し、Oracle、CoreWeave、Nebiusなどが急落しました。半導体株指数も6営業日続落し、AI関連銘柄への売り圧力が一段と強まっています。一方、Appleは上昇しており、ハイテク株全体が一様に売られるというより、資金調達リスクや利益見通しに応じた選別が進んでいます。
米国10年債利回り:5.19%(-0.52%)
米国10年債利回りは5.19%となり、前日比では0.52%低下しました。予想を上回るCPIを受けて発表直後には利回りが急上昇しましたが、その後は株式市場の急落に伴う安全資産需要が長期国債を支え、利回りは低下に転じました。一方、FRBの金融政策に敏感な短期金利には引き締め観測が残っており、長短金利の方向感には違いが生じています。今後はインフレの持続性だけでなく、株安が長期金利をどこまで押し下げるかも重要になります。
ビットコイン:81,646.73ドル(-2.17%)
ビットコインは2.17%下落し、81,646.73ドルとなりました。米CPIの上振れによって追加利上げ観測が強まり、米ドル高とリスク資産への売り圧力が暗号資産市場にも波及しました。一時84,000ドル近辺を試したものの上昇は続かず、82,000ドルを割り込んでいます。足元ではインフレと米金融政策への反応が強く、80,000~81,000ドル付近の下値支持と、米国株・ドル指数との連動に注目が集まります。
過去24時間の重要経済・金融ニュース4選
米消費者物価3.7%に加速、追加利上げ観測再燃 エネルギー以外にも物価上昇圧力
10月14日に発表された9月の米消費者物価指数(CPI)は前年同月比3.7%上昇となり、8月の3.4%から加速し、市場予想の3.6%も上回りました。前月比では0.6%上昇し、ガソリン価格の9.1%上昇が全体の押し上げに大きく寄与しました。一方、食品とエネルギーを除いたコアCPIも前年同月比2.6%上昇と予想を上回り、住居費やサービス価格などにも物価上昇圧力が広がっています。これを受けて10月27~28日のFOMCでの追加利上げ観測が再燃し、米国株、とりわけ金利に敏感なグロース株が大きく売られました。さらに同日公表されたFRBの地区連銀経済報告(ベージュブック)でも、燃料費の上昇が輸送費や製造コストに波及し、企業の利益率を圧迫していることが示されました。重要なのは、原油高という一時的な要因だけでなく、物価上昇が他の商品やサービスにも波及し始めている可能性です。シティグループも今回の結果を受けて金融政策見通しを変更し、12月の追加利上げを予想するようになりました。今後は15日のPPI・小売売上高とFRB高官の発言が、10月利上げか12月利上げかという市場の見通しを左右することになります。
AI関連株が一斉急落、社債利回り16%に上昇 巨額設備投資の資金調達に警戒広がる
10月14日の米国市場では、AIインフラ関連企業の株価が大幅に下落し、CoreWeaveが約15%、Oracleが8.8%、Nebiusが約10%下落しました。背景にはインフレ再燃による金利上昇懸念に加え、AIデータセンターの建設を支える借入金の返済能力や、巨額投資を回収するまでの期間に対する不安があります。CoreWeaveが発行した2031年償還の社債は流通市場で価格が下落し、利回りが約16%に上昇しました。同社は社債と融資を合わせて約480億ドルの借入調達を行っており、資金調達環境の悪化が今後の設備投資計画に影響する可能性があります。OracleやMeta関連の社債にも売りが広がり、AIインフラの建設需要が旺盛であっても、投資を支える金融市場の条件が厳しくなり始めています。一方、NvidiaやMicrosoft、Alphabetなどは高い収益力を持っており、すべてのAI関連企業が同じ財務リスクを抱えているわけではありません。市場では今後、受注残高の大きさだけでなく、営業キャッシュフロー、債務負担、資金調達金利を踏まえた投資の持続可能性が重視されると考えられます。株式市場に加えてAI関連企業の社債価格や信用スプレッドを監視することが、次のリスク拡大を見極める重要な手掛かりになります。
中国輸出36.3%増、年間貿易黒字1兆ドル突破迫る 半導体輸出急増が新たな摩擦の火種
中国税関当局が10月14日に発表した9月の貿易統計では、輸出が前年同月比36.3%増加し、市場予想の25.5%増を大幅に上回りました。輸入も31.0%増となり、貿易黒字は単月で1,335億ドルに拡大、年初から9月までの累計黒字は9,381億ドルに達しました。輸出拡大を牽引しているのは半導体や自動車などのハイテク製品で、半導体輸出額は今年1~9月の累計で前年同期比108.1%増加しています。しかし、中国国内では個人消費や不動産投資の弱さが続いており、輸出産業の好調さが中国経済全体の回復を意味するわけではありません。むしろ国内需要の弱さを輸出で補う構造が強まることで、米国や欧州との貿易不均衡がさらに拡大する可能性があります。欧州では中国製自動車に対する規制強化の動きがあり、米国との間でも半導体技術や輸出管理を巡る競争が続いています。投資家にとっては、中国の輸出好調が半導体や産業機械の需要を支える一方、将来の追加関税や輸出規制というリスクも増幅させている点が重要です。今後は中国の輸出先別データ、人民元相場、米欧の通商政策を確認することで、世界の製造業や日本の半導体関連企業への影響を見極める必要があります。
ASML、AI向け製造装置の需要拡大で業績見通し引き上げ 15日のTSMC決算が次の試金石
オランダの半導体製造装置大手ASMLは10月14日、2026年第3四半期の売上高が117億ユーロ、純利益が約50億ユーロだったと発表しました。AI半導体向けの製造設備需要が引き続き旺盛で、2026年通期の売上高見通しを440億~450億ユーロへ引き上げています。同社の説明によれば、顧客企業は2028年の製造装置を積極的に発注しており、2029年や2030年の納入に向けた引き合いも始まっています。AI関連株が急落する米国市場とは対照的に、半導体製造設備の長期需要そのものには、現時点で大きな減速の兆候が見られていません。ただし、こうした強い受注は半導体メーカーの設備投資計画を反映したものであり、最終的なAIサービスの収益性まで保証するものではありません。次の重要材料は15日に発表予定のTSMCの第3四半期決算で、NvidiaやAppleなど主要顧客の需要、先端半導体の生産能力、来年以降の設備投資計画に注目が集まります。ASMLの受注見通しとTSMCの設備投資計画がともに強ければ、半導体の実需が続いているとの見方を支える可能性があります。一方で、業績が堅調でも関連株が上昇しない場合には、需要の問題よりも市場のバリュエーションや金融環境に対する警戒が強まっていると判断できます。