2026年10月12日 過去24時間の市場動向と経済ニュース
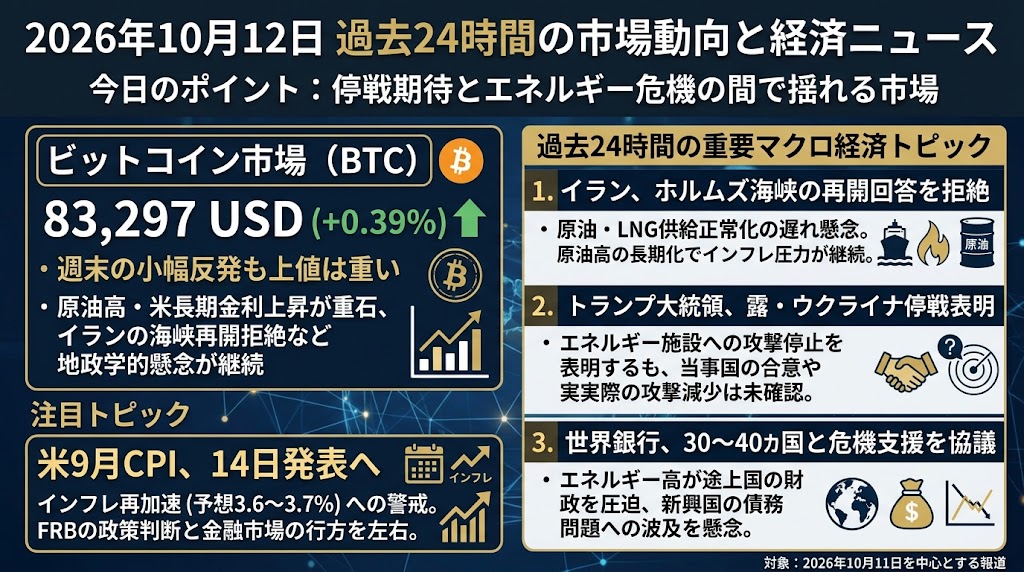
今日のポイント
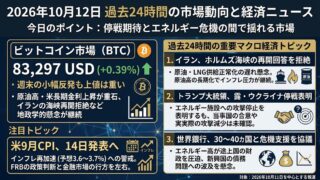
停戦への期待と、解消しないエネルギー危機の間で揺れる市場
中東ではホルムズ海峡の再開交渉が停滞する一方、トランプ大統領はロシアとウクライナのエネルギー停戦を表明しました。しかし、実際の供給正常化は確認できていません。エネルギー高が新興国の資金繰りにも波及する中、今週の米CPIが金融市場の次の方向を左右する局面です。
対象:2026年10月11日を中心とする報道。ニューヨーク時間11日23:59は集計時点では未到来のため、確認できたニュースまでを対象としています。
ビットコイン市場の動向
ビットコインは83,297ドル、週末の小幅反発も上値は重い
ビットコイン(BTC)は83,297.25ドルとなり、過去24時間で0.39%上昇しています。前週の急落後、8万3,000ドル台で下値を固める動きが続いていますが、原油高と米長期金利の上昇が引き続き重石となっています。11日にはイランがホルムズ海峡再開に向けた米国の回答を不十分と評価し、地政学的な不透明感も残りました。週末は米国の現物ETF市場が休場のため、今回の反発が機関投資家の買い戻しを伴うものかは週明けの資金フローで確認する必要があります。
過去24時間の重要マクロ経済ニューストピック
イラン、ホルムズ海峡再開に向けた米国の回答を拒絶 原油供給正常化に暗雲
イランの最高国家安全保障会議書記モフセン・レザイ氏は11日、ホルムズ海峡の再開に関する米国の回答が不十分だったと表明しました。イランは国連総会の期間中、7つの条件が満たされれば7日以内に航行を正常化する案を提示していましたが、米国の回答には不明確な部分が残るとしています。
カタールを仲介とした交渉が続いていたものの、イラン側は米国への回答作業をもはや進めていないと説明しています。海峡は戦争前に世界の石油・LNG輸送の約5分の1を担っていた重要航路であり、再開の遅れはエネルギー価格の高止まりにつながります。原油高が長引けばインフレ期待や米国債利回りを押し上げ、NASDAQや暗号資産など金利に敏感な市場への圧力も強まります。投資家にとっては外交交渉の進展だけでなく、実際のタンカー通航量や海上保険料が改善するかが重要な確認材料です。
トランプ大統領、ロシア・ウクライナのエネルギー停戦を表明 当事国の確認なく攻撃継続
トランプ大統領は11日、ロシアとウクライナがエネルギー関連施設への攻撃を停止することで合意し、即時発効すると発表しました。しかし、ウクライナのゼレンスキー大統領は合意の詳細を待っていると説明し、ロシア側からも正式な確認はありません。
ウクライナによると、発表後もロシア軍はハルキウの熱電併給施設などを攻撃しており、停戦の実効性には疑問が残ります。また、米国がウクライナによるロシア製油所への攻撃を止めるため、武器調達制度や情報共有の停止を示唆したとも報じられていますが、米政府による確認はありません。エネルギー停戦が実現すればロシアの製油能力や欧州の電力インフラへの圧力が緩和し、石油製品価格には下落要因となり得ます。一方、停戦が実行されなければ供給不安は残り、欧州のエネルギー関連株や国債市場も不安定な状況が続きます。今後は両国の正式合意、攻撃の実際の減少、欧州の燃料価格への影響を確認する必要があります。
世界銀行、30~40カ国と危機支援を協議 エネルギー高が新興国の債務問題に波及
世界銀行のアジェイ・バンガ総裁は11日、中東戦争によるエネルギー価格上昇や物価高に対応するため、30~40カ国と危機支援について協議していると明らかにしました。当初は世界経済が比較的底堅く、緊急資金への需要も限定的でしたが、ディーゼル燃料や肥料価格の急騰が途上国の財政を圧迫し始めています。
世界銀行によると、途上国の2026年の対外債務返済額は約4,000億ドルに達し、その約3分の1を利払いが占めます。世界銀行は状況が悪化した場合、最大1,000億ドル規模の資金支援を提供できる可能性も示しました。ここで見落とせないのは、原油高の影響がエネルギー輸入額だけでなく、食料生産コストや政府債務、通貨安にまで広がることです。新興国の信用不安が強まれば、国際金融機関の融資需要やソブリン債のリスクプレミアムも上昇する可能性があります。今週のIMF・世界銀行年次総会では、成長率見通しの修正と新興国の資金繰り悪化がどこまで具体化しているかが注目されます。
米9月CPI、14日発表へ 原油高によるインフレ再加速がFRBの政策判断を左右
11日付の米金融メディアでは、14日に発表される9月の米消費者物価指数(CPI)に投資家の関心が集中しています。市場予想では総合CPIの前年比上昇率が3.6~3.7%と、8月の3.4%から加速する見通しで、食品とエネルギーを除くコアCPIも2.5%への上昇が見込まれています。
原油・ガソリン価格の上昇が総合指数を押し上げる一方、基調的なインフレがどこまで粘着的なのかが重要な論点です。FRBは9月に利上げを実施しましたが、10月の追加利上げについては慎重な見方が強まっています。予想を上回るインフレが確認されれば米国債利回りの再上昇を招き、特に高PERのAI関連株やNASDAQ、ビットコインに逆風となります。逆にコア指数が落ち着けば、原油高の影響を一時的と捉える動きが強まり、リスク資産には安心材料となる可能性があります。13日から本格化する米大手銀行決算と併せ、物価上昇が企業の収益や信用コストに与える影響も確認したいところです。